Working Capital ist eine der wirksamsten, aber oft unterschätzten Quellen für Liquidität. Wer Forderungen, Vorräte und Verbindlichkeiten gezielt steuert, setzt Kapital frei, das sonst in Lager und offenen Rechnungen gebunden bleibt – ganz ohne neue Kredite.
Inhaltsverzeichnis
Was Working Capital bedeutet
Das Working Capital – auf Deutsch auch Nettoumlaufvermögen – beschreibt vereinfacht das kurzfristig gebundene Kapital eines Unternehmens. In der operativen Betrachtung setzt es sich aus Forderungen aus Lieferungen und Leistungen plus Vorräten abzüglich Verbindlichkeiten aus Lieferungen und Leistungen zusammen.
Je höher dieser Wert, desto mehr Kapital steckt im laufenden Geschäft. Das ist nicht grundsätzlich schlecht, denn ein gewisser Puffer sichert Lieferfähigkeit und Kundenbeziehungen. Problematisch wird es, wenn Kapital unnötig gebunden ist: durch zu lange Zahlungsziele, überhöhte Lagerbestände oder zu früh bezahlte Rechnungen. Gerade in Phasen höherer Zinsen und knapper Finanzierung wird diese Kapitalbindung teuer.
Die wichtigsten Kennzahlen im Überblick
Für die Steuerung haben sich drei Kennzahlen bewährt, die in Tagen gemessen werden:
- DSO (Days Sales Outstanding): Wie viele Tage dauert es im Schnitt, bis Kunden zahlen?
- DIO (Days Inventory Outstanding): Wie viele Tage liegt Ware durchschnittlich im Lager?
- DPO (Days Payables Outstanding): Nach wie vielen Tagen bezahlt das Unternehmen seine Lieferanten?
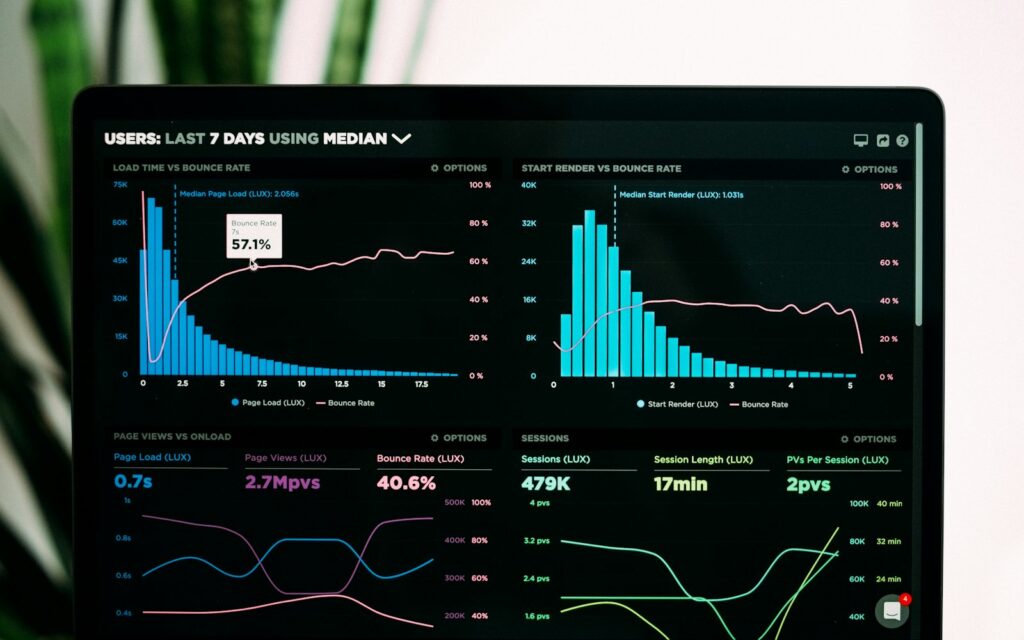
Aus diesen Werten ergibt sich der sogenannte Cash Conversion Cycle: DSO plus DIO minus DPO. Er zeigt, wie lange Geld im operativen Kreislauf gebunden ist, bevor es wieder als Zahlungseingang zurückfließt. Ein kürzerer Zyklus bedeutet mehr Liquidität. Wer Working Capital gezielt verbessern will, sollte diese Kennzahlen regelmäßig, idealerweise monatlich, erheben und nach Kundengruppen, Produktbereichen und Standorten aufschlüsseln.
Hebel 1: Forderungsmanagement verbessern
Offene Forderungen sind zinslose Kredite an Kunden. Ein konsequentes Forderungsmanagement verkürzt die Zahlungsdauer, ohne Kundenbeziehungen zu belasten. Wichtige Ansatzpunkte sind:
- Schnelle Rechnungsstellung: Rechnungen direkt nach Lieferung oder Leistung versenden, idealerweise elektronisch.
- Fehlerfreie Rechnungen: Unklare oder falsche Angaben sind ein häufiger Grund für Zahlungsverzug.
- Klare Zahlungsziele: Zahlungsbedingungen bewusst festlegen und im Vertrieb einheitlich anwenden.
- Strukturiertes Mahnwesen: Freundliche Erinnerungen kurz nach Fälligkeit, danach klare Eskalationsstufen.
- Bonitätsprüfung: Neue Kunden und große Aufträge vorab prüfen.
Ergänzend können Skonto, Anzahlungen oder Abschlagsrechnungen bei längeren Projekten die Kapitalbindung deutlich reduzieren.
Hebel 2: Vorräte und Lagerbestände optimieren
In vielen Produktions- und Handelsunternehmen steckt der größte Teil des Working Capital im Lager. Überbestände entstehen oft aus Vorsicht, Mengenrabatten oder ungenauen Prognosen. Sie binden Kapital, verursachen Lager- und Versicherungskosten und bergen das Risiko, dass Ware veraltet.
Eine ABC-XYZ-Analyse hilft, Bestände nach Wert und Verbrauchsstabilität zu klassifizieren. Wertvolle Artikel mit stabilem Verbrauch lassen sich eng steuern, während bei unregelmäßig benötigten Teilen andere Strategien sinnvoll sind. Ebenso wichtig ist eine bessere Absatzplanung in Abstimmung zwischen Vertrieb, Einkauf und Produktion. Ladenhüter sollten regelmäßig identifiziert und aktiv abgebaut werden, statt sie jahrelang mitzuschleppen.
Hebel 3: Verbindlichkeiten fair steuern
Auf der Passivseite verbessert sich das Working Capital, wenn Unternehmen Zahlungsziele gegenüber Lieferanten sinnvoll nutzen. Das bedeutet nicht, Rechnungen künstlich zu verzögern – das schadet Lieferantenbeziehungen und dem eigenen Ruf. Vielmehr geht es darum, vereinbarte Ziele auszuschöpfen und bei Verhandlungen die Zahlungsbedingungen bewusst einzubeziehen.
Ein Abgleich zeigt oft Überraschendes: Manche Rechnungen werden deutlich vor Fälligkeit bezahlt, ohne dass ein Skonto genutzt wird. Andere Zahlungsziele sind historisch gewachsen und nie neu verhandelt worden. Eine zentrale Übersicht über Lieferantenkonditionen schafft hier schnell Transparenz.
Hebel 4 und 5: Prozesse und Organisation
Working Capital ist keine reine Aufgabe der Finanzabteilung. Vertrieb vereinbart Zahlungsziele, Einkauf verhandelt Konditionen, die Produktion bestimmt Bestände. Ohne abteilungsübergreifende Verantwortung bleiben Verbesserungen Stückwerk.
Bewährt haben sich folgende Maßnahmen:
- klare Verantwortliche für jede Kennzahl benennen,
- Ziele für DSO, DIO und DPO in Zielvereinbarungen aufnehmen,
- monatliche Working-Capital-Runden mit Finanzen, Vertrieb, Einkauf und Produktion,
- Prozesse digitalisieren, etwa durch E-Rechnungen und automatisierten Zahlungsabgleich.
Gerade die Digitalisierung von Rechnungs- und Zahlungsprozessen beschleunigt Abläufe spürbar und reduziert Fehler, die sonst zu Verzögerungen führen.
Working Capital im Jahresverlauf steuern
In vielen Branchen schwankt das Working Capital saisonal deutlich. Ein Gartenbaubetrieb baut im Frühjahr Bestände auf, ein Spielwarenhändler vor dem Weihnachtsgeschäft, ein Bauunternehmen hat im Sommer besonders viele offene Abschlagsrechnungen. Wer nur auf Jahresabschlusswerte schaut, übersieht diese Spitzen und plant die Finanzierung zu knapp.
Sinnvoll ist eine rollierende Planung auf Monatsbasis, die den erwarteten Verlauf von Forderungen, Vorräten und Verbindlichkeiten abbildet. So lässt sich frühzeitig erkennen, wann zusätzlicher Finanzierungsbedarf entsteht. Gleichzeitig zeigt die Planung, in welchen Monaten Maßnahmen zur Senkung des Working Capital die größte Wirkung entfalten und wo Kreditlinien rechtzeitig verhandelt werden sollten.
Finanzierungsinstrumente als Ergänzung
Neben operativen Maßnahmen können Finanzierungsinstrumente das Working Capital entlasten. Factoring wandelt Forderungen vorzeitig in Liquidität um, Lieferantenfinanzierungen verlängern Zahlungsziele ohne Belastung der Lieferanten, und Betriebsmittelkredite überbrücken saisonale Spitzen. Informationen zu Förderkrediten für Betriebsmittel bietet etwa die KfW.
Diese Instrumente verursachen Kosten und sollten operative Verbesserungen nicht ersetzen, sondern ergänzen. Vor dem Abschluss empfiehlt sich eine Abstimmung mit Steuerberatung und Hausbank. Weitere Beiträge zur Unternehmensfinanzierung finden sich im Ressort Finanzen.
Fazit: Working Capital als Liquiditätsquelle nutzen
Kapital, das im Umlaufvermögen gebunden ist, fehlt für Investitionen, Wachstum und Krisenvorsorge. Unternehmen, die ihr Working Capital systematisch steuern, verbessern ihre Liquidität aus eigener Kraft und werden unabhängiger von Banken und Kapitalmärkten.
Der Einstieg gelingt mit Transparenz: Kennzahlen messen, Verantwortliche benennen und die größten Hebel priorisieren. Oft zeigen sich schon nach wenigen Monaten spürbare Effekte. So wird Working Capital von einer Bilanzposition zu einem aktiven Steuerungsinstrument für mehr finanzielle Stabilität.